NETTO E LORDO: CAPIRE DAVVERO QUANTO VALE IL TUO STIPENDIO
Dalla RAL al netto in busta paga: contributi, IRPEF, detrazioni, addizionali, tredicesima, quattordicesima e costo aziendale. La guida completa per capire dove finiscono i soldi tra ciò che l’azienda spende, ciò che il lavoratore guadagna e ciò che realmente arriva sul conto.
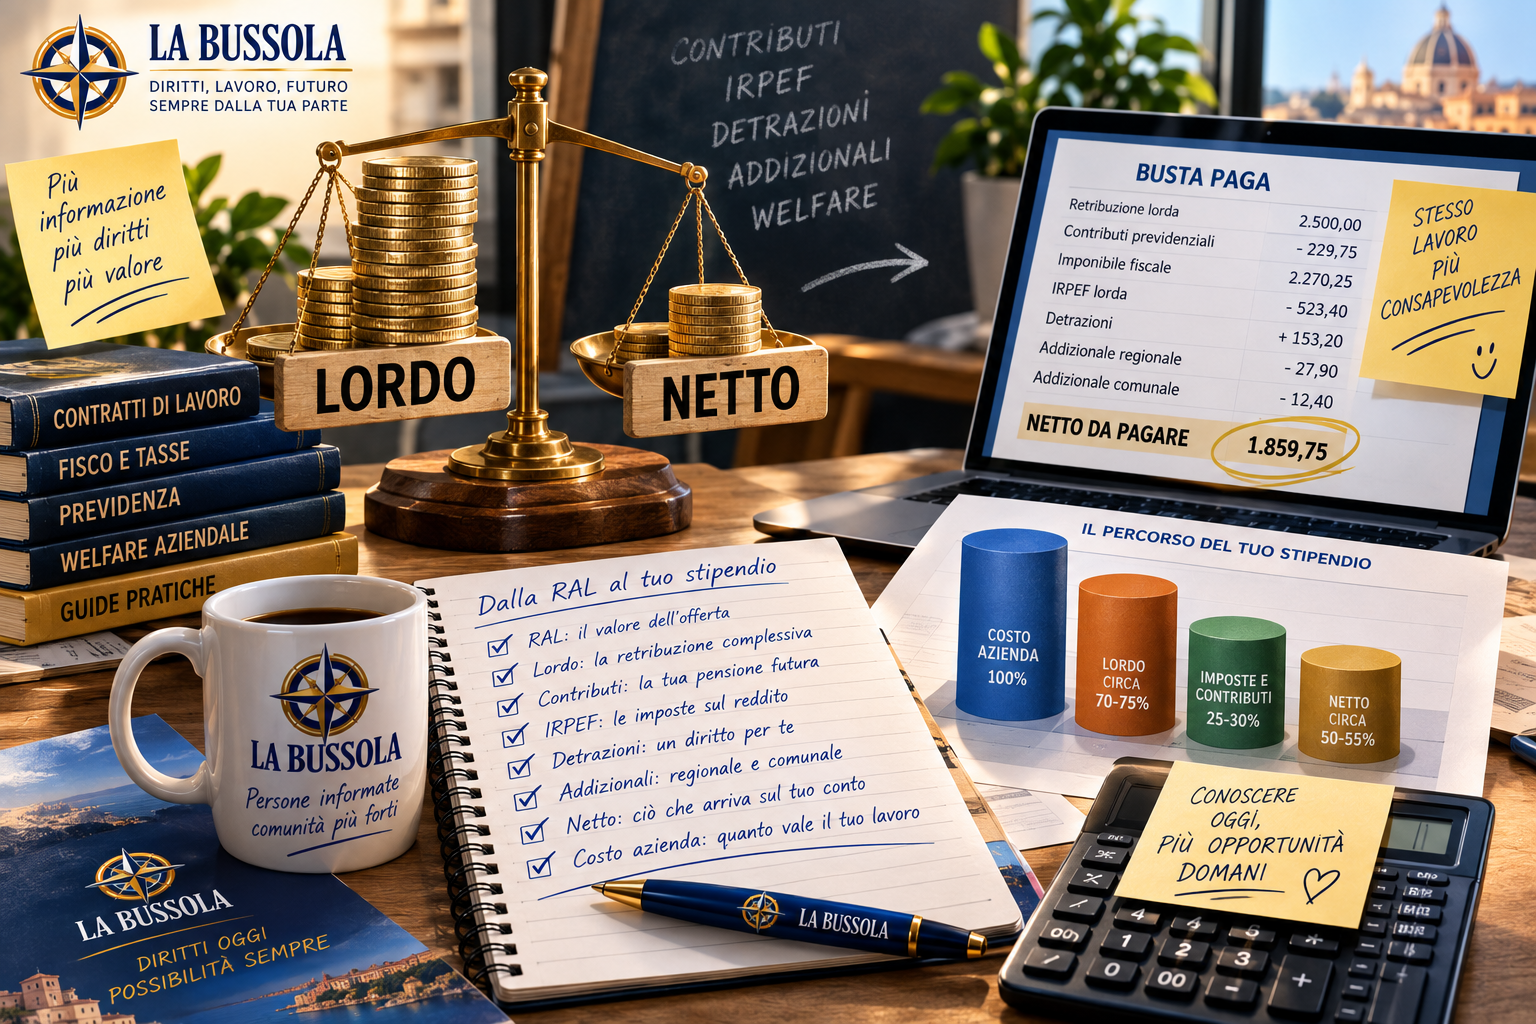
Quando si parla di stipendio, tre cifre vengono continuamente confuse: RAL, lordo e netto. «Guadagno 2.000 euro al mese» può significare almeno tre cose differenti: 2.000 euro lordi, 2.000 euro netti oppure una RAL dalla quale qualcuno ha ricavato una media mensile. E ancora manca una quarta cifra: quanto quel lavoratore costa complessivamente all’azienda. Per orientarsi bisogna quindi separare quattro concetti: RAL → retribuzione lorda → imponibili contributivo e fiscale → netto. Solo dopo possiamo capire quanto vale realmente una proposta di lavoro o controllare se una busta paga è coerente.
LA PRIMA DISTINZIONE: LORDO E NETTO
Il lordo è la retribuzione prima dell’applicazione delle trattenute che gravano sul lavoratore. Il netto è ciò che rimane dopo contributi previdenziali, imposte e altre eventuali trattenute, tenendo conto anche delle detrazioni e degli eventuali crediti spettanti. In forma estremamente semplificata:
LORDO − CONTRIBUTI DEL LAVORATORE − IMPOSTE − ALTRE TRATTENUTE + EVENTUALI CREDITI = NETTO.
Questa formula serve per comprendere la logica, ma una vera busta paga è più complessa: non tutte le somme hanno necessariamente lo stesso trattamento contributivo e fiscale e il netto può variare durante l’anno.
COS’È LA RAL
RAL significa Retribuzione Annua Lorda. È uno dei numeri più importanti quando si confrontano due offerte di lavoro perché esprime, in termini generali, la retribuzione lorda annua pattuita relativa agli elementi retributivi considerati nella sua determinazione. Non coincide con il netto annuale e non coincide necessariamente con il costo complessivo sostenuto dall’impresa.
Se un contratto prevede una RAL di 30.000 euro, non significa che sul conto corrente entreranno 30.000 euro. Su quella retribuzione operano infatti contributi e fiscalità.
12, 13 O 14 MENSILITÀ: LA RAL NON CAMBIA SOLO PERCHÉ CAMBIA IL NUMERO DELLE RATE
Questo è uno degli equivoci più frequenti. Supponiamo, per semplicità, una RAL di 28.000 euro. Se viene distribuita su 14 mensilità:
28.000 ÷ 14 = 2.000 euro lordi per mensilità.
Se la stessa RAL fosse distribuita su 13 mensilità:
28.000 ÷ 13 = 2.153,85 euro lordi medi per mensilità.
Su 12:
28.000 ÷ 12 = 2.333,33 euro.
La retribuzione annua considerata nell’esempio resta 28.000 euro: cambia il modo in cui viene distribuita durante l’anno. Naturalmente il cedolino reale può contenere voci ulteriori, variabili, premi, straordinari e indennità.
TREDICESIMA E QUATTORDICESIMA NON SONO REGALI
La tredicesima è una mensilità aggiuntiva che matura secondo le regole applicabili durante il rapporto di lavoro. La quattordicesima, invece, spetta quando è prevista dal contratto collettivo o dalla disciplina applicabile. Non tutti i lavoratori hanno quindi diritto a 14 mensilità. Quando confronti due proposte economiche, non limitarti mai a chiedere «quanto prendo al mese?». Chiedi:
Qual è la RAL? Quante mensilità sono previste? Quale CCNL viene applicato? Qual è il livello? Sono previsti superminimi, premi o altre componenti?
Solo così il confronto acquista senso.
DAL LORDO AL NETTO: IL PRIMO PASSAGGIO SONO I CONTRIBUTI
Sul reddito da lavoro dipendente vengono versati contributi previdenziali. Una parte è a carico del datore e una parte è a carico del lavoratore. La quota del lavoratore viene normalmente trattenuta in busta paga.
Non esiste però una percentuale unica valida per ogni lavoratore. Le aliquote dipendono dalla gestione previdenziale, dal settore, dalle caratteristiche del datore e del rapporto, dalla qualifica e da altre condizioni. L’INPS pubblica le aliquote applicabili alle diverse categorie.
Per questo i diffusissimi calcoli del tipo «togli il 9% dal lordo» possono servire al massimo come approssimazione didattica, non come calcolo universale.
IMPONIBILE PREVIDENZIALE: IL PRIMO NUMERO DA CERCARE
In busta paga compare normalmente l’imponibile previdenziale, cioè la base sulla quale vengono calcolati i contributi secondo le regole applicabili. Non bisogna dare per scontato che ogni cifra presente nelle competenze confluisca nello stesso modo nell’imponibile. Alcune componenti possono avere trattamenti differenti.
Ecco perché:
LORDO DEL CEDOLINO, IMPONIBILE PREVIDENZIALE E IMPONIBILE FISCALE NON SONO NECESSARIAMENTE LA STESSA CIFRA.
DOPO I CONTRIBUTI ARRIVA IL FISCO
Il secondo grande passaggio è l’IRPEF. Dal 2026 il primo scaglione resta al 23% fino a 28.000 euro, mentre l’aliquota del secondo scaglione, per la parte di reddito oltre 28.000 e fino a 50.000 euro, è stata ridotta dal 35% al 33%; oltre 50.000 euro l’aliquota è del 43%. La legge di bilancio 2026 ha inoltre previsto un meccanismo di riduzione di determinate detrazioni per i contribuenti con reddito complessivo superiore a 200.000 euro.
Quindi, schematicamente, gli scaglioni IRPEF 2026 sono:
| REDDITO IMPONIBILE | ALIQUOTA |
|---|---|
| fino a € 28.000 | 23% |
| oltre € 28.000 e fino a € 50.000 | 33% |
| oltre € 50.000 | 43% |
| Ma attenzione: queste aliquote non si applicano tutte all’intero reddito. |
COME FUNZIONANO DAVVERO GLI SCAGLIONI
Supponiamo, esclusivamente per capire il meccanismo, un imponibile fiscale annuo di 40.000 euro. Non si calcola il 33% su tutti i 40.000 euro.
La logica è:
primi € 28.000 → 23%
successivi € 12.000 → 33%
Quindi:
€ 28.000 × 23% = € 6.440
€ 12.000 × 33% = € 3.960
IRPEF lorda teorica:
€ 10.400
Ed è ancora una cifra lorda d’imposta, perché successivamente devono essere considerate le detrazioni e le altre regole fiscali applicabili.
DETRAZIONI: PERCHÉ IL 23% NON SIGNIFICA “MI TOLGONO IL 23% DELLO STIPENDIO”
Il lavoratore dipendente può beneficiare delle detrazioni per redditi di lavoro dipendente, determinate in funzione del reddito e delle regole fiscali vigenti. Le detrazioni riducono l’imposta lorda.
La sequenza concettuale diventa quindi:
REDDITO IMPONIBILE → IRPEF LORDA → DETRAZIONI → IRPEF NETTA.
È per questo che non si può trasformare una RAL in netto semplicemente sottraendo il 23%, il 33% o il 43%.
IL CUNEO FISCALE E LE MISURE SUL LAVORO DIPENDENTE
Negli ultimi anni il sistema è stato modificato più volte anche attraverso interventi diretti a ridurre il carico fiscale sui redditi di lavoro dipendente. Alcune misure sono legate a specifiche fasce reddituali e possono incidere sull’importo effettivamente percepito.
Questo è un altro motivo per cui un simulatore RAL → netto deve sempre dichiarare l’anno fiscale al quale si riferisce: utilizzare nel 2026 aliquote, detrazioni o meccanismi di anni precedenti può produrre risultati sbagliati.
ADDIZIONALE REGIONALE
All’IRPEF nazionale si aggiunge l’addizionale regionale all’IRPEF. L’aliquota dipende dalla Regione e può variare in funzione del reddito e della normativa regionale. Questo significa che due lavoratori con identica RAL possono avere un netto differente anche per ragioni territoriali.
ADDIZIONALE COMUNALE
Esiste inoltre l’addizionale comunale all’IRPEF. Anche questa dipende dal Comune e dalle aliquote e soglie deliberate nei limiti previsti dalla normativa.
Perciò una simulazione precisa del netto dovrebbe conoscere almeno:
reddito, Regione e Comune di domicilio fiscale, oltre alle altre informazioni personali fiscalmente rilevanti.
Dire soltanto «RAL 35.000 euro» permette una stima, non necessariamente il netto esatto.
PERCHÉ IL NETTO CAMBIA DA UN MESE ALL’ALTRO
È possibile avere la stessa paga base e ricevere netti differenti. Possono cambiare straordinari, premi, assenze, indennità, conguagli, addizionali, detrazioni, trattenute, mensilità aggiuntive o altri elementi.
Quindi:
STESSO LORDO CONTRATTUALE ≠ NECESSARIAMENTE STESSO NETTO OGNI MESE.
Il cedolino di dicembre, per esempio, può essere interessato da operazioni di conguaglio che lo rendono sensibilmente diverso da quello di un mese ordinario.
LORDO MENSILE E LORDO ANNUO
Se conosci il lordo mensile fisso e il numero delle mensilità puoi ricavare una prima RAL teorica:
LORDO MENSILE × NUMERO MENSILITÀ = RAL
Esempio:
€ 2.000 × 14 = € 28.000
Ma attenzione alle componenti variabili. Straordinari, premi, indennità o altre somme possono modificare il reddito effettivamente percepito nell’anno.
NETTO MENSILE E NETTO ANNUO
Qui bisogna evitare l’errore opposto. Se ricevi normalmente 1.600 euro netti al mese non puoi necessariamente fare:
1.600 × 13 o × 14
e considerarlo automaticamente il tuo netto annuale preciso. Tredicesima e quattordicesima possono avere un netto diverso dalle mensilità ordinarie e durante l’anno possono intervenire conguagli e componenti variabili.
LA TREDICESIMA PUÒ ESSERE PIÙ BASSA DELLO STIPENDIO NORMALE
Molti lavoratori rimangono sorpresi quando ricevono la tredicesima: il lordo può sembrare simile alla mensilità ordinaria, mentre il netto è inferiore. Una delle ragioni è che il trattamento fiscale della mensilità aggiuntiva non replica semplicemente quello della normale busta paga mensile con tutte le medesime dinamiche delle detrazioni periodiche.
Quindi una tredicesima netta inferiore alla normale mensilità non significa automaticamente che sia stato commesso un errore.
E LA QUATTORDICESIMA?
Anche la quattordicesima è una mensilità aggiuntiva quando prevista dal CCNL applicato. Modalità di maturazione, periodo di pagamento e disciplina dipendono dal contratto collettivo.
Per confrontare due offerte, quindi, guardare soltanto il “netto mensile” è particolarmente ingannevole.
IL SUPERMINIMO
Il superminimo è una componente retributiva aggiuntiva rispetto ai minimi previsti dal contratto collettivo, quando riconosciuta. Può avere caratteristiche differenti, compresa, quando ne ricorrono le condizioni, la possibilità di assorbimento rispetto a successivi aumenti contrattuali.
Una proposta del tipo:
«€ 2.300 lordi mensili»
deve quindi essere scomposta. Quanto deriva dal minimo contrattuale? Quanto dal superminimo? È assorbibile o non assorbibile? Sono domande che possono diventare molto importanti nel tempo.
IL NETTO NON DICE QUANTO “VALI” CONTRATTUALMENTE
Due lavoratori possono ricevere oggi lo stesso netto ma avere strutture retributive profondamente diverse. Uno può avere una RAL più alta ma una situazione fiscale differente; l’altro può beneficiare di detrazioni o altri elementi che aumentano temporaneamente il netto.
Quando si negozia una retribuzione, il riferimento più solido è quindi generalmente la retribuzione lorda annua e la sua composizione, non semplicemente il netto che si vorrebbe vedere sul conto.
DALLO STIPENDIO AL COSTO AZIENDA
Qui incontriamo un’altra cifra ancora:
COSTO DEL LAVORO
Il costo sostenuto dal datore non coincide con la RAL. Oltre alla retribuzione lorda possono incidere contributi e oneri a carico dell’azienda, TFR, assicurazione INAIL e altri costi previsti dalla disciplina e dal rapporto.
Quindi:
COSTO AZIENDA > RAL > NETTO DEL LAVORATORE
è una rappresentazione concettualmente utile, anche se la distanza concreta varia da caso a caso.
ESEMPIO: PERCHÉ NON BISOGNA CONFONDERE RAL E COSTO AZIENDA
Se un lavoratore ha una RAL di 30.000 euro, non significa che costi all’impresa 30.000 euro. L’impresa sostiene ulteriori oneri collegati al rapporto.
Allo stesso modo non significa che il lavoratore riceva 30.000 euro: dalla sua retribuzione lorda vengono operate le trattenute previste.
Esistono quindi tre prospettive:
AZIENDA → quanto costa il rapporto
CONTRATTO → quanto è la retribuzione lorda
LAVORATORE → quanto arriva effettivamente
Confonderle significa confrontare numeri che descrivono cose diverse.
IL TFR È COMPRESO NEL NETTO MENSILE?
No. Il Trattamento di Fine Rapporto matura separatamente secondo la disciplina prevista dall’articolo 2120 del codice civile e dalle altre norme applicabili, salvo le regole relative alla previdenza complementare.
Il TFR non deve quindi essere sommato al normale netto mensile come se fosse denaro che il lavoratore riceve ogni mese.
Per questo, nella Bussola, Calcolo TFR e Netto e Lordo sono correttamente due strumenti distinti.
BENEFIT E WELFARE: NON TUTTO È STIPENDIO IN DENARO
Una proposta di lavoro può comprendere buoni pasto, auto aziendale, assicurazioni, welfare, premi e altri benefit. Alcuni possono avere un particolare trattamento fiscale e contributivo entro le condizioni previste dalla legge.
Quando si confrontano due offerte, quindi, la RAL resta fondamentale ma non sempre racconta l’intero valore economico del pacchetto.
Bisogna però evitare l’errore opposto: un benefit non deve essere automaticamente equiparato a un euro di stipendio disponibile liberamente sul conto corrente.
PART-TIME: COME CAMBIA IL CALCOLO
Nel part-time la retribuzione viene rapportata alle condizioni del rapporto e al CCNL applicato. Il lavoratore deve controllare la percentuale part-time indicata, le ore contrattuali e le eventuali ore supplementari o straordinarie secondo la relativa disciplina.
Il confronto con un full-time deve quindi essere fatto tenendo conto della diversa quantità di lavoro e non soltanto del netto finale.
DAL NETTO AL LORDO: SI PUÒ FARE?
Si può fare una stima, ma il calcolo inverso è più difficile di quanto sembri.
Se una persona dice:
«Voglio 2.000 euro netti al mese»
non esiste una RAL universale che garantisca quella cifra a chiunque.
Per risalire dal netto desiderato al lordo bisogna conoscere o stimare almeno: anno fiscale, numero delle mensilità, Regione e Comune, contribuzione applicabile, eventuali detrazioni, caratteristiche del rapporto e altre condizioni fiscalmente rilevanti.
Per questo, durante una trattativa, è preferibile trasformare l’obiettivo in RAL prima di accettare una proposta.
COME CONFRONTARE DUE OFFERTE DI LAVORO
Supponiamo:
OFFERTA A — RAL € 30.000 su 14 mensilità
OFFERTA B — RAL € 32.000 su 13 mensilità
Guardando soltanto il lordo della singola mensilità potresti ottenere un’impressione distorta.
Offerta A:
30.000 ÷ 14 = € 2.142,86 lordi medi
Offerta B:
32.000 ÷ 13 = € 2.461,54 lordi medi
Ma il confronto corretto non finisce qui. Bisogna considerare anche CCNL, livello, orario, superminimo, premi, welfare, buoni pasto, eventuale variabile, modalità di lavoro e benefit.
Il netto mensile da solo è uno dei peggiori strumenti per confrontare due offerte.
COME CONTROLLARE IL TUO STIPENDIO IN CINQUE PASSAGGI
1. Trova la retribuzione lorda. Individua paga base, scatti, superminimo e altre componenti. 2. Controlla l’imponibile previdenziale. Verifica la base sulla quale vengono determinati i contributi. 3. Controlla i contributi del lavoratore. Non confonderli con quelli a carico dell’impresa. 4. Cerca imponibile fiscale, IRPEF e detrazioni. Ricostruisci il passaggio dall’imposta lorda a quella effettivamente trattenuta. 5. Controlla addizionali e altre trattenute. Solo a questo punto confronta il risultato con il netto da pagare.
LA BUSSOLA — DAL LORDO AL NETTO
| PASSAGGIO | COSA SIGNIFICA |
|---|---|
| RAL | Retribuzione annua lorda |
| Lordo mensile | Quota della retribuzione lorda riferita alla mensilità |
| Imponibile previdenziale | Base per il calcolo dei contributi |
| Contributi lavoratore | Quota contributiva trattenuta al dipendente |
| Imponibile fiscale | Base sulla quale viene determinata l’IRPEF |
| IRPEF lorda | Imposta calcolata per scaglioni |
| Detrazioni | Riducono l’imposta secondo le regole previste |
| Addizionali | Imposte regionale e comunale |
| Altre trattenute/crediti | Ulteriori elementi del cedolino |
| Netto | Quanto viene effettivamente corrisposto |
LE DOMANDE DA FARE PRIMA DI ACCETTARE UNO STIPENDIO
Non chiedere soltanto «quanto viene netto?». Chiedi: qual è la RAL? Quale CCNL viene applicato? Qual è il livello? Quante mensilità? C’è un superminimo? È assorbibile? Esiste una parte variabile? Sono previsti premi? Buoni pasto? Welfare? Qual è l’orario? Il rapporto è full-time o part-time?
Una proposta economica si giudica guardando l’insieme.
ATTENZIONE AI CALCOLATORI ONLINE
I simulatori possono essere molto utili, ma il risultato deve essere presentato come stima quando non dispone di tutti i dati necessari. Un calcolatore che chiede soltanto la RAL e restituisce un netto con precisione al centesimo crea un’illusione di esattezza.
Un buon calcolatore dovrebbe almeno considerare anno fiscale, RAL, mensilità, territorio fiscale e principali condizioni necessarie al calcolo. Più informazioni mancano, più il risultato deve essere considerato indicativo.
UN ESEMPIO DA NON DIMENTICARE
Immagina tre numeri:
Costo complessivo per l’azienda: € X
↓
Retribuzione lorda del lavoratore: € Y
↓
Netto effettivamente percepito: € Z
Non sono tre modi differenti di descrivere la stessa cifra. Sono tre grandezze economiche diverse.
E nel mezzo troviamo previdenza, imposte, TFR e altri elementi che costituiscono il costo e la tutela del rapporto di lavoro.
IL PUNTO DELLA BUSSOLA
La cifra che vediamo arrivare sul conto corrente è soltanto l’ultima riga di una storia molto più lunga. Prima del netto c’è il contratto, prima del contratto c’è un livello, dentro il lordo ci sono retribuzione e diritti, nelle trattenute ci sono previdenza e fiscalità. Capire il passaggio dal lordo al netto significa smettere di guardare lo stipendio come un numero misterioso deciso da una macchina.
Quando qualcuno ti propone «1.700 euro netti», la domanda successiva dovrebbe essere: «Con quale RAL, quale CCNL, quale livello e quante mensilità?»
Perché il netto racconta quanto entra oggi nel conto. Il lordo, il contratto e la struttura della retribuzione raccontano molto di più del valore economico del tuo lavoro.