
LEGGI BUSTA PAGA
Dal lordo al netto, dalle ore lavorate ai contributi, dall’IRPEF alle ferie: imparare a leggere il cedolino significa sapere non soltanto quanto siamo stati pagati, ma soprattutto se siamo stati pagati correttamente.
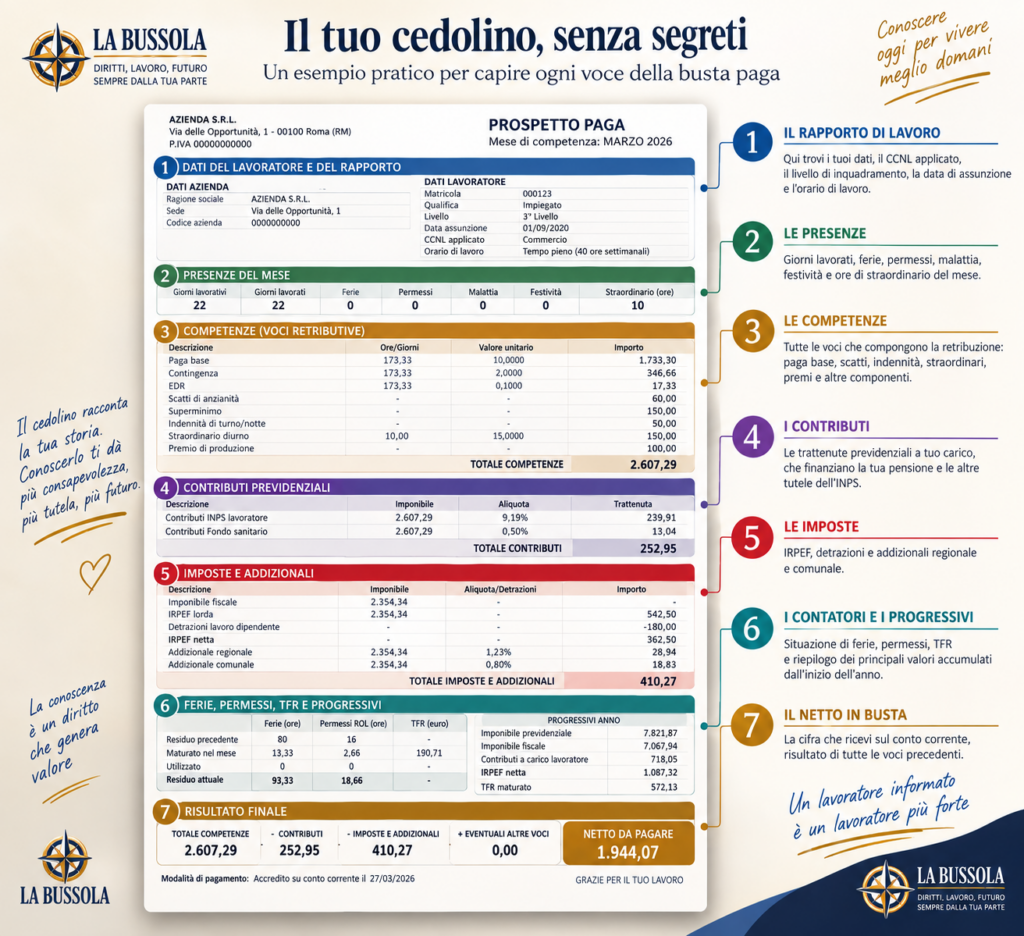
La busta paga arriva ogni mese e quasi sempre lo sguardo corre immediatamente verso una sola cifra: il netto da pagare. È comprensibile, perché è quella che entra materialmente nel conto corrente. Ma il cedolino racconta molto di più. Dentro quelle righe ci sono il contratto applicato, il livello di inquadramento, la retribuzione, le ore lavorate, straordinari e maggiorazioni, contributi previdenziali, imposte, detrazioni, ferie, permessi, eventuali malattie, premi, trattenute e progressivi annuali. L’INPS descrive la busta paga come il documento che traduce economicamente i rapporti del lavoratore con il datore di lavoro, con lo Stato attraverso le imposte e con gli enti previdenziali attraverso i contributi.
La prima regola della Bussola è dunque semplice: non leggere mai una busta paga partendo dal netto. Parti dall’alto e ricostruisci come si è arrivati a quel netto.
COS’È DAVVERO LA BUSTA PAGA
La busta paga, o prospetto paga, è il documento attraverso il quale vengono rappresentati gli elementi che compongono la retribuzione e le trattenute operate. Il datore di lavoro deve consegnarla al lavoratore in relazione alla corresponsione della retribuzione. La disciplina fondamentale risale alla legge 5 gennaio 1953, n. 4; la normativa e la contrattazione richiedono che siano identificabili il lavoratore, il periodo cui si riferisce la retribuzione, gli elementi che la compongono e le trattenute effettuate.
Non esiste però un unico disegno grafico universale del cedolino. Un’azienda può utilizzare un software e un’impaginazione diversi da un’altra. Cambiano posizione, sigle e denominazioni, ma la logica di fondo rimane riconoscibile.
Possiamo dividerla idealmente in cinque grandi zone:
dati del lavoratore e del rapporto → competenze → contributi → imposte → netto e progressivi.
Ed è esattamente in quest’ordine che conviene leggerla.
1. L’INTESTAZIONE: CHI SEI PER L’AZIENDA
La parte superiore sembra quella meno interessante, ma è la prima da controllare. Qui normalmente troviamo i dati del datore di lavoro, quelli del lavoratore e soprattutto le informazioni relative al rapporto.
Controlla:
Mese di retribuzione. Deve essere quello effettivamente pagato.
Data di assunzione. È importante perché può incidere su anzianità, scatti e altri istituti.
Qualifica. Operaio, impiegato, quadro, apprendista e così via.
Livello o categoria. È uno dei dati più importanti dell’intero cedolino.
CCNL applicato. Stabilisce buona parte delle regole economiche e normative del rapporto.
Orario o percentuale part-time. Un lavoratore part-time deve controllare attentamente che la percentuale indicata corrisponda al proprio rapporto.
La domanda da porsi è: il rapporto descritto sulla busta paga è davvero il rapporto che sto svolgendo?
Perché se l’inquadramento è sbagliato, non è sufficiente che i conti aritmetici successivi siano corretti.
2. LA RETRIBUZIONE BASE: DA DOVE PARTE LO STIPENDIO
Entriamo nel cuore del cedolino.
La retribuzione non è necessariamente costituita da un’unica cifra. A seconda del CCNL e della situazione individuale possono comparire diverse componenti.
Tra le più frequenti troviamo:
minimo o paga base, determinato dal contratto collettivo e dal livello;
contingenza, laddove ancora rappresentata separatamente;
EDR, elemento distinto della retribuzione nei casi previsti;
scatti di anzianità, se maturati secondo il CCNL;
superminimo, eventualmente riconosciuto individualmente o collettivamente;
indennità, legate alla mansione, al turno, alla funzione, alla cassa, alla reperibilità o ad altre condizioni;
premi o elementi variabili, quando spettanti.
Non tutti i cedolini utilizzano le stesse denominazioni e non tutti i CCNL hanno la stessa struttura.
Per questo una cifra apparentemente strana non può essere giudicata senza sapere quale contratto collettivo e quale livello vengono applicati.
3. PAGA ORARIA E PAGA GIORNALIERA
Molti cedolini indicano una retribuzione mensile e contemporaneamente una paga giornaliera o oraria.
Non significa che lo stipendio venga pagato due volte.
Il valore orario serve, per esempio, per determinare economicamente alcune prestazioni o assenze. Il valore viene generalmente ricavato applicando alla retribuzione il divisore previsto dal CCNL.
Ed ecco perché confrontare semplicemente:
stipendio mensile ÷ ore che penso di lavorare
può dare un risultato diverso da quello indicato sul cedolino.
Bisogna utilizzare le regole del contratto applicabile.
4. PRESENZE: QUI LA BUSTA PAGA INCONTRA IL CALENDARIO
Questa è una delle zone che merita maggiore attenzione.
Possono comparire:
ore ordinarie, giorni lavorati, ferie, permessi, festività, malattia, infortunio, maternità o altri congedi, assenze non retribuite, straordinario, lavoro notturno, lavoro festivo, turnazioni e altre causali.
Qui il controllo è molto concreto.
Prendi il calendario del mese e chiediti:
quante ore ho effettivamente lavorato?
Ho fatto straordinari?
Ho lavorato di domenica o durante una festività?
Ho usufruito di ferie o permessi?
Sono stato assente per malattia?
Il cedolino deve raccontare una storia compatibile con ciò che è realmente accaduto durante quel mese.
5. STRAORDINARIO: NON GUARDARE SOLTANTO LE ORE
Supponiamo di aver svolto dieci ore di straordinario.
Vedere sul cedolino:
STRAORDINARIO — 10 ORE
non basta.
Bisogna controllare anche come quelle dieci ore sono state valorizzate.
Il CCNL può prevedere maggiorazioni differenti a seconda che lo straordinario sia, per esempio, diurno, notturno, festivo o collocato in determinate condizioni.
Il controllo corretto diventa quindi:
quantità × valore orario × maggiorazione prevista.
Una quantità corretta con una maggiorazione sbagliata produce comunque una retribuzione sbagliata.
6. COMPETENZE: TUTTO CIÒ CHE VIENE RICONOSCIUTO
Nella sezione delle competenze troviamo gli importi positivi che concorrono alla retribuzione del mese.
Possono esserci, oltre alla normale retribuzione:
straordinari, maggiorazioni, premi, indennità, arretrati, festività, ferie liquidate nei casi consentiti, tredicesima o quattordicesima, anticipazioni o altre voci.
Il totale delle competenze, però, non è ancora ciò che riceverai sul conto corrente.
Da questo momento cominciano le trattenute.
Ed è qui che nasce la distanza tra lordo e netto.
7. IMPONIBILE PREVIDENZIALE
Prima grande parola da imparare:
IMPONIBILE PREVIDENZIALE
È la base sulla quale vengono determinati i contributi previdenziali dovuti secondo le regole applicabili.
L’INPS precisa che la contribuzione viene calcolata applicando le aliquote alla retribuzione imponibile; l’aliquota complessiva e la ripartizione dipendono anche da settore aziendale, dimensioni, configurazione dell’impresa, qualifica e situazione del lavoratore.
Questo spiega una cosa importante:
non esiste una percentuale contributiva identica per ogni lavoratore e ogni rapporto.
Una parte della contribuzione è a carico del lavoratore e viene trattenuta in busta paga; il datore versa la contribuzione dovuta, compresa la quota recuperata sul lavoratore secondo le regole previste.
UN ESEMPIO SEMPLIFICATO
Immaginiamo, solo per comprendere il meccanismo:
Retribuzione imponibile previdenziale: € 2.000
Se ipotizzassimo, puramente a titolo didattico, una quota contributiva a carico del lavoratore del 9,19%, avremmo:
€ 2.000 × 9,19% = € 183,80
Non stiamo dicendo che il 9,19% sia l’aliquota universale: non lo è. Serve soltanto a mostrare il meccanismo.
8. CONTRIBUTI: NON SONO UNA TASSA
È una distinzione fondamentale.
Contributi previdenziali e IRPEF non sono la stessa cosa.
I contributi finanziano il sistema previdenziale e assistenziale secondo le regole previste.
L’IRPEF è invece un’imposta sul reddito.
Sul cedolino le due voci possono stare relativamente vicine, ma appartengono a mondi diversi.
L’INPS ricorda infatti che il datore di lavoro opera normalmente sia le trattenute contributive sia quelle fiscali, agendo per queste ultime come sostituto d’imposta.
9. IMPONIBILE FISCALE
Dopo i contributi incontriamo un’altra base di calcolo:
IMPONIBILE FISCALE
È la grandezza sulla quale viene determinata la tassazione secondo le regole fiscali applicabili.
Ecco perché sul cedolino puoi trovare:
lordo retributivo ≠ imponibile previdenziale ≠ imponibile fiscale ≠ netto.
Sono grandezze differenti.
Confonderle è una delle ragioni per cui molte buste paga sembrano incomprensibili.
10. IRPEF: COME SI ARRIVA ALL’IMPOSTA
L’IRPEF non si determina semplicemente applicando una percentuale fissa allo stipendio mensile.
Il sistema tiene conto delle regole fiscali vigenti, del reddito, delle detrazioni spettanti e del periodo di lavoro. L’Agenzia delle Entrate conferma che per i redditi di lavoro dipendente rilevano le detrazioni e che le ritenute IRPEF e le addizionali operate dal datore vengono poi riportate nella Certificazione Unica e nella dichiarazione.
Sul cedolino possiamo quindi incontrare voci come:
IRPEF lorda
detrazioni
IRPEF netta
e, a seconda del periodo dell’anno e della situazione:
addizionale regionale
addizionale comunale
acconto addizionale comunale
conguaglio fiscale.
11. DETRAZIONI: PERCHÉ RIDUCONO L’IMPOSTA
Le detrazioni non sono una parte aggiuntiva dello stipendio.
Sono importi che, quando spettanti, riducono l’imposta.
Questo è importante perché sul cedolino può apparire un’imposta lorda relativamente elevata e, successivamente, una cifra inferiore effettivamente trattenuta grazie alle detrazioni riconosciute.
Le regole fiscali possono cambiare nel tempo; per questo una guida seria non deve cristallizzare per sempre aliquote, soglie e benefici come se fossero eterni.
Per il 2026, ad esempio, la documentazione fiscale dell’Agenzia delle Entrate continua a distinguere redditi di lavoro dipendente, ritenute, addizionali e misure di riduzione della pressione fiscale che vengono successivamente verificate nella dichiarazione.
12. ADDIZIONALI REGIONALE E COMUNALE
Sono imposte collegate all’IRPEF e possono comparire sul cedolino in momenti e modalità differenti.
Per questo può capitare che due mesi con lo stesso lordo producano netti leggermente diversi.
Non significa necessariamente che vi sia un errore.
Il confronto tra due cedolini deve essere fatto voce per voce, non soltanto confrontando l’ultima cifra.
13. CONGUAGLIO: IL MESE CHE SPAVENTA
A fine anno o in occasione della cessazione del rapporto può comparire il conguaglio fiscale.
Durante l’anno il datore effettua le ritenute sulla base dei dati disponibili. Successivamente viene effettuato il riepilogo previsto dalle regole fiscali.
Il risultato può comportare:
un credito, quindi una restituzione;
oppure
un debito, quindi un’ulteriore trattenuta.
Per questo alcuni cedolini di fine anno possono avere un netto sensibilmente diverso dagli altri.
Una differenza importante merita controllo, ma non è automaticamente un errore.
14. FERIE E PERMESSI: IL PICCOLO CONTATORE CHE VA CONTROLLATO
Spesso sono relegati nella parte bassa del cedolino.
Eppure sono importantissimi.
Possiamo trovare colonne del tipo:
Residuo precedente
Maturato
Goduto
Residuo
La logica generale è:
residuo precedente + maturato − utilizzato = residuo finale
Supponiamo:
Residuo precedente: 72 ore
Maturato nel mese: 14 ore
Utilizzato: 8 ore
Il nuovo residuo sarà:
72 + 14 − 8 = 78 ore
Lo stesso principio può essere utilizzato per permessi, ROL ed altri istituti, secondo il CCNL applicato.
15. TREDICESIMA E QUATTORDICESIMA
A seconda del contratto, il lavoratore può maturare mensilmente quote di mensilità aggiuntive.
La tredicesima non è quindi un regalo natalizio dell’azienda.
È retribuzione maturata secondo le regole applicabili.
Per la quattordicesima bisogna invece verificare se sia prevista dal CCNL o dal rapporto applicabile: non spetta indistintamente a tutti i lavoratori dipendenti.
16. TFR
Nel cedolino possono comparire dati relativi al TFR, come quota maturata, imponibile utile, progressivi o destinazione.
Qui bisogna ricordare una cosa fondamentale: TFR e stipendio netto mensile sono due piani differenti.
Il TFR matura durante il rapporto secondo la disciplina prevista dall’articolo 2120 del codice civile e dalle altre norme applicabili, salvo la destinazione alla previdenza complementare e le particolarità del singolo rapporto.
Ed è proprio per questo che nella Bussola abbiamo dedicato al TFR un calcolatore separato.
17. MALATTIA, MATERNITÀ, INFORTUNIO E ALTRI EVENTI
Quando interviene un’assenza tutelata, il cedolino può diventare molto più complesso.
Possiamo trovare contemporaneamente:
assenza, indennità, integrazione aziendale, accrediti e trattenute tecniche.
Non bisogna quindi prendere una singola riga e giudicarla isolatamente.
Occorre ricostruire l’intero trattamento economico dell’evento previsto dalla legge e dal CCNL.
18. CESSIONE DEL QUINTO, PIGNORAMENTI E ALTRE TRATTENUTE
La parte finale può contenere trattenute non direttamente collegate a contributi o imposte.
Per esempio:
cessione del quinto, pignoramenti, quote associative, prestiti aziendali, mensa, welfare o altre trattenute autorizzate o previste.
Se compare una voce che non riconosci, non ignorarla soltanto perché l’importo è piccolo.
Chiedi che venga spiegata.
19. IL NETTO IN BUSTA
Finalmente arriviamo alla cifra che tutti guardano per prima:
NETTO DA PAGARE
È il risultato finale del percorso.
In termini estremamente semplificati:
COMPETENZE LORDE
− CONTRIBUTI A CARICO DEL LAVORATORE
− IMPOSTE E ALTRE TRATTENUTE
+ EVENTUALI CREDITI/RIMBORSI
= NETTO DA PAGARE
Ma questa è soltanto una rappresentazione concettuale. Un cedolino reale può contenere numerose componenti con diverso trattamento fiscale o contributivo.
Ed è proprio per questo che il netto si controlla alla fine, non all’inizio.
20. I PROGRESSIVI ANNUALI
Molti cedolini riportano anche valori progressivi.
Sono molto utili perché consentono di vedere quanto si è accumulato dall’inizio dell’anno:
imponibile previdenziale, imponibile fiscale, contributi, IRPEF, TFR e altre grandezze.
Questi valori diventano particolarmente interessanti quando arriva la Certificazione Unica, perché permettono di fare controlli incrociati.
L’Agenzia delle Entrate ricorda che i dati relativi ai redditi da lavoro, alle ritenute e alle addizionali confluiscono nella CU e vengono utilizzati nella dichiarazione dei redditi.
COME CONTROLLARE UNA BUSTA PAGA IN 5 MINUTI
Quando ricevi il cedolino non serve diventare consulente del lavoro. Serve avere un metodo.
1. Controlla il rapporto.
CCNL, livello, qualifica, part-time/full-time, anzianità.
2. Controlla il mese.
Ore, giorni, ferie, permessi, malattie, straordinari e festività devono corrispondere a ciò che è realmente accaduto.
3. Controlla le competenze.
Paga base, scatti, superminimo, indennità, premi e maggiorazioni.
4. Controlla le trattenute.
Contributi, IRPEF, addizionali ed eventuali altre voci.
5. Soltanto adesso guarda il netto.
Questo semplice ordine cambia completamente il modo di leggere il cedolino.
I 10 CAMPANELLI D’ALLARME
Fermati e approfondisci quando trovi:
livello diverso da quello concordato;
CCNL che non riconosci;
percentuale part-time errata;
ore lavorate mancanti;
straordinari assenti o con maggiorazione apparentemente errata;
ferie o permessi che non tornano;
una voce retributiva abituale improvvisamente scomparsa;
trattenute che non riconosci;
retribuzione sensibilmente diversa senza una ragione evidente;
progressivi che mostrano variazioni difficili da spiegare.
Non significa automaticamente che il datore abbia commesso un illecito. Significa che quella voce merita una spiegazione e, se necessario, una verifica tecnica.
NON BUTTARE LE BUSTE PAGA
Conservale.
Il cedolino non è soltanto il resoconto di quanto hai guadagnato quel mese. Nel tempo diventa una traccia documentale della tua storia lavorativa.
Può essere utile per verificare retribuzioni, anzianità, differenze retributive, ferie, TFR, contribuzione e numerose altre questioni.
E soprattutto può essere confrontato con la posizione contributiva INPS.
Se la busta paga documenta un rapporto e nell’estratto contributivo qualcosa non torna, abbiamo almeno un elemento dal quale iniziare la verifica.
LA BUSSOLA — LA MAPPA DEL CEDOLINO
Per orientarti, immagina sempre la busta paga divisa così:
| ZONA | COSA DEVI CERCARE |
|---|---|
| 1 · Rapporto | CCNL, livello, qualifica, anzianità, part-time |
| 2 · Presenze | Ore, giorni, ferie, permessi, malattia, straordinario |
| 3 · Competenze | Paga base, scatti, superminimo, indennità, premi |
| 4 · Previdenza | Imponibile previdenziale e contributi |
| 5 · Fisco | Imponibile fiscale, IRPEF, detrazioni, addizionali |
| 6 · Contatori | Ferie, permessi, ROL, progressivi, TFR |
| 7 · Risultato | Netto da pagare |
IL PUNTO DELLA BUSSOLA
Una busta paga corretta non è semplicemente una busta paga nella quale il netto sembra più o meno quello che ci aspettavamo.
È un documento nel quale ogni cifra dovrebbe avere una ragione.
Dietro una voce ci sono ore di lavoro. Dietro una maggiorazione c’è una notte, una domenica o uno straordinario. Dietro i contributi ci sono pezzi della pensione futura. Dietro le ferie c’è tempo che appartiene al lavoratore. Dietro il livello c’è il riconoscimento professionale del lavoro svolto.
Per questo leggere il cedolino significa, in fondo, fare una cosa molto semplice:
controllare che il lavoro scritto sulla carta corrisponda al lavoro realmente fatto.
E quando una cifra non torna, la domanda giusta non è “sarà sicuramente corretto?”.
La domanda giusta è:
“Da dove viene questa cifra?”
Una busta paga deve poter rispondere.